A modalidade de financiamento pode ser a melhor solução para garantir o imóvel dos seus sonhos.
Sonha em comprar sua casa própria, mas não tem todo o dinheiro para pagar à vista? O financiamento imobiliário pode ser uma boa opção para você. Entenda com a Habras o que é, como funciona e quais são as vantagens dessa modalidade de aquisição. Além disso, vamos mostrar quais são as condições, os documentos e os programas de incentivo para você realizar seu sonho.
Conheça a modalidade de financiamento imobiliário
Reprodução / Osaba / Freepik
O que é financiamento imobiliário?
O financiamento imobiliário é uma forma de empréstimo destinada à aquisição de imóveis, sejam eles novos ou usados, residenciais ou comerciais. Também pode ser usado para construção ou reforma de imóveis.
Nessa modalidade, a instituição financeira (banco) fornece uma porcentagem do valor do imóvel. O compromisso do comprador é reembolsar esse valor em parcelas mensais, acrescidas de juros e correção monetária, dentro de um prazo estabelecido.
Como garantia do pagamento, o imóvel adquirido é vinculado ao empréstimo. Isso implica que, caso o comprador não consiga cumprir com as parcelas, a instituição tem o direito de reaver o imóvel e leiloá-lo para recuperar o investimento.
Conheça a modalidade de financiamento imobiliário
Reprodução / Freepik
Como funciona o financiamento imobiliário?
Se você está planejando fazer um financiamento imobiliário, aqui estão os passos que você precisa seguir:
- Simulação de Crédito: Utilize os simuladores disponíveis nos sites de bancos ou instituições financeiras para ter uma ideia de quanto você pode financiar, o valor das parcelas e a taxa de juros. Compare as condições oferecidas por diferentes instituições para encontrar a melhor opção para você. Com a Habras por exemplo, um consultor comercial poderá realizar uma simulação e apresentar as condições.
- Análise de Crédito: Após escolher a instituição, envie seus dados pessoais e financeiros para solicitar a análise de crédito. Nesta etapa, o banco verificará se você tem condições de pagar o empréstimo e qual é o seu limite de crédito. Alguns bancos oferecem análise de crédito instantânea.
- Envio de Documentação: Após a aprovação do crédito, envie os documentos solicitados pela instituição. Estes podem variar dependendo do perfil do cliente e do imóvel, mas geralmente incluem documentos pessoais, comprovantes de renda e documentos do imóvel.
- Avaliação do Imóvel: O banco enviará um engenheiro ou arquiteto para avaliar as condições físicas e o valor de mercado do imóvel. Esta avaliação garante que o imóvel vale pelo menos o valor que será financiado.
- Assinatura do Contrato: Após a aprovação da documentação e da avaliação do imóvel, você deverá ir até a agência do banco para assinar o contrato de financiamento. Neste momento, também será necessário pagar as taxas e impostos referentes à operação.
- Liberação do Crédito: Após a assinatura do contrato, registre o contrato em cartório e envie uma cópia ao banco. Em seguida, o banco liberará o crédito ao vendedor do imóvel ou à construtora.
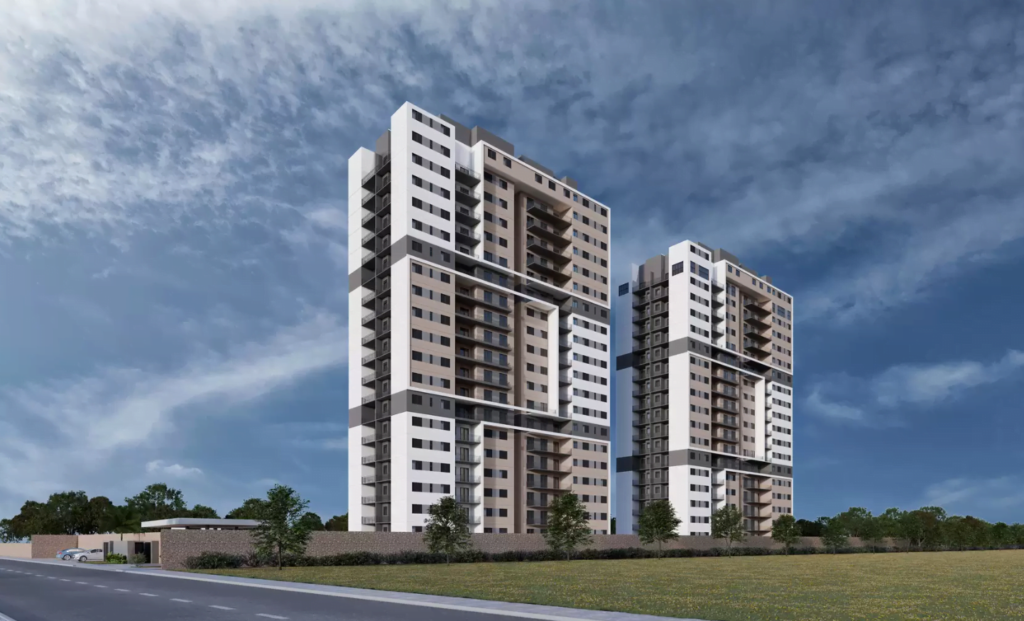
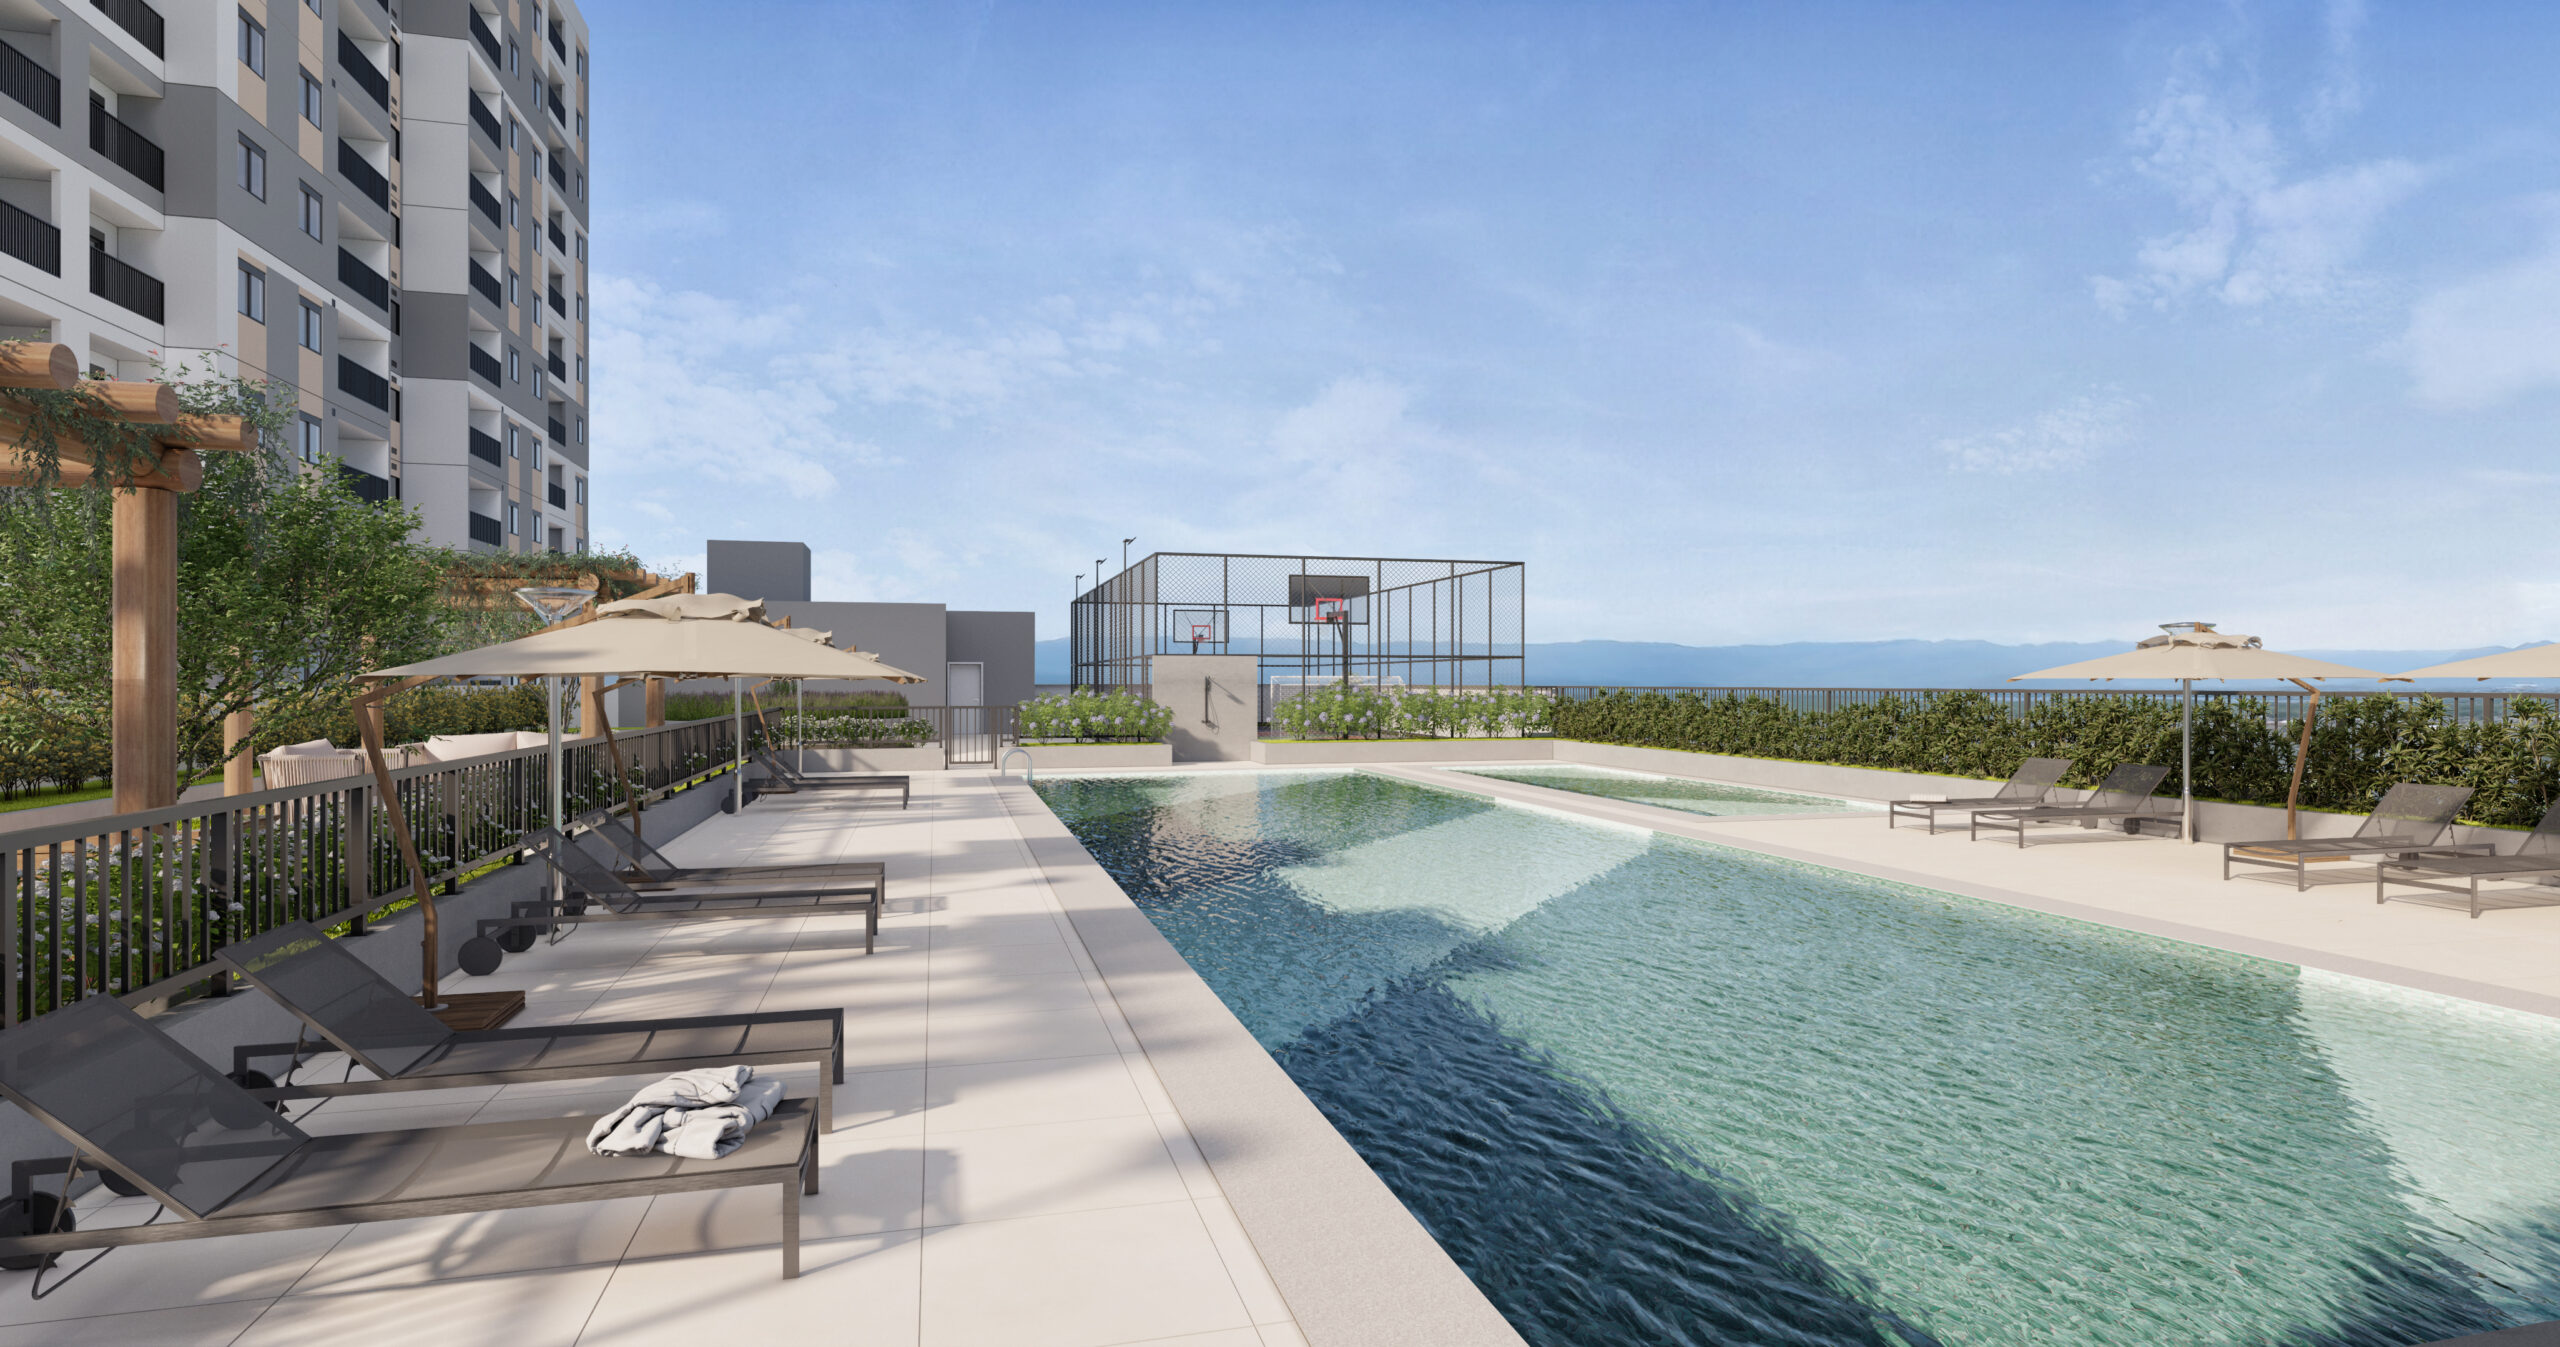
Você pode financiar o Natur Residencial, lançamento da Habras em Atibaia
Vantagens de financiar um imóvel
Descubra as vantagens do financiamento imobiliário em comparação a outras formas de aquisição de imóveis. Aqui estão algumas delas:
- Compra facilitada: Com o financiamento imobiliário, é possível adquirir seu imóvel sem precisar do valor total à vista. Você pode receber entre 70% e 90% do valor do imóvel a ser comprado, facilitando a conquista da casa própria.
- Uso do FGTS: O seu Fundo de Garantia do Tempo de Serviço (FGTS) pode ser utilizado na compra de imóveis residenciais, novos ou usados, avaliados até R$ 1,5 milhão, conforme as regras do FGTS. O FGTS pode ser usado para dar uma entrada maior, reduzindo o valor financiado, ou para amortizar o saldo devedor, diminuindo o prazo ou o valor das parcelas.
- Escolha do prazo e sistema de amortização: O financiamento do seu imóvel pode ser feito em até 35 anos, dependendo da instituição e do tipo de imóvel. Além disso, você pode escolher entre dois sistemas de amortização: o Sistema de Amortização Constante (SAC), onde as parcelas começam mais altas e diminuem ao longo do tempo, ou PRICE, onde as parcelas são fixas durante todo o prazo.
- Programas de incentivo governamentais: Existem programas do governo federal que oferecem condições especiais para o financiamento imobiliário, como taxas de juros mais baixas, subsídios e descontos. Um exemplo é o programa Minha Casa, Minha Vida, que beneficia famílias com renda mensal de até R$ 8 mil.
Condições para fazer um financiamento imobiliário
Entender os requisitos para financiamento imobiliário é crucial antes de iniciar o processo. Embora as condições possam variar dependendo da instituição financeira, do tipo de imóvel e do perfil do cliente, existem alguns critérios básicos que são universais.
- Idade e Emancipação: O requerente deve ter 18 anos ou mais.
- Capacidade Civil e Financeira: É necessário ter a capacidade civil e financeira para assumir o compromisso do financiamento.
- Sem Restrições Financeiras: O requerente não deve ter restrições em seu nome ou CPF.
- Renda Compatível: A renda do requerente deve ser compatível com o valor das parcelas do financiamento.
- Entrada Mínima: É preciso ter uma entrada mínima, que geralmente varia de 10% a 30% do valor total do imóvel.
Documentos necessários para fazer um financiamento imobiliário
Os documentos necessários para fazer um financiamento imobiliário podem variar de acordo com a instituição, o tipo de imóvel e o perfil do cliente. No entanto, existem alguns documentos que são comuns a todas as operações. São eles:
Documentos pessoais
- RG e CPF (ou CNH);
- Comprovante de estado civil (certidão de nascimento, casamento ou união estável);
- Comprovante de residência atualizado (conta de luz, água ou telefone).
Comprovantes de renda
- Para assalariados: holerites dos últimos três meses e carteira de trabalho;
- Para autônomos: extratos bancários dos últimos três meses e declaração de imposto de renda;
- Para aposentados ou pensionistas: comprovante do benefício e declaração de imposto de renda.
Vou financiar o meu imóvel, e agora?
Depois de decidir financiar seu imóvel, você passará por várias fases que vão desde a avaliação de crédito até o momento em que as chaves são entregues. Aqui estão algumas dessas etapas:
- Pré-Análise de Crédito e Compromisso de Compra: Após a pré-análise de crédito, o comprador assina o Compromisso Particular de Compra e Venda e recebe o Memorial Descritivo do imóvel. Estes documentos confirmam os detalhes acordados, incluindo metragem, valores, prazo de entrega da obra, entre outros.
- Correção das Parcelas Durante a Construção: Durante a construção, as parcelas são corrigidas mensalmente com base no INCC. Isso pode resultar em uma dívida final maior que o valor inicial, mas na Habras por exemplo, em alguns produtos você é isento de INCC. Ou seja, não haverá esse custo.
- Conclusão das Obras e Habite-se: Após a conclusão das obras, a construtora informa os compradores sobre a liberação do Habite-se.
Programa Minha Casa, Minha Vida
O Minha Casa, Minha Vida é um programa habitacional do governo federal que facilita o acesso à casa própria para famílias de baixa renda no Brasil. Este programa oferece subsídios, que são descontos concedidos pelo governo sobre o valor do imóvel, e taxas de juros reduzidas para o financiamento. Atualmente, é um dos programas mais utilizados pelos brasileiros para financiar a casa dos sonhos.
Para se qualificar para o Minha Casa, Minha Vida, é necessário ter uma renda familiar mensal de até R$ 8.000 e se enquadrar em uma das três faixas de renda do programa:
- Faixa 1: Para famílias com renda mensal de até R$ 2.640. Nesta faixa, o subsídio pode chegar a 95% do valor do imóvel e o financiamento pode ser feito em até 120 meses, com prestações que variam de R$ 80 a R$ 270.
- Faixa 2: Para famílias com renda mensal de até R$ 4.400. Nesta faixa, o subsídio pode chegar a R$ 55.000 e o financiamento pode ser feito em até 360 meses, com taxa de juros de 5% ao ano.
- Faixa 3: Para famílias com renda mensal de até R$ 8.000. Nesta faixa, não há subsídio, mas o financiamento pode ser feito em até 360 meses, com taxa de juros que varia entre 8,16% e 9,16% ao ano.
Com o planejamento certo, o financiamento imobiliário é a melhor escolha
Reprodução / Drazen Zigic / Freepik
Leia mais:
– Índice Nacional de Custo de Construção: o que é?
– Apartamento financiado ou à vista? Qual o melhor? Saiba mais
– Veja as vantagens de investir em um apartamento na planta
Sobre a Habras
Desde a nossa fundação, a Habras consolidou-se como uma incorporadora e construtora especializada em projetos residenciais verticais e horizontais no estado de São Paulo.
O nosso maior ativo são as pessoas. Nosso compromisso com a excelência começa com nossa equipe, que é composta por profissionais altamente qualificados e dedicados.
Acreditamos no impacto transformador de uma habitação de qualidade e, por isso, investimos em equipamentos e ferramentas que garantam mais eficiência e rentabilidade em nossas obras.
Buscamos sempre soluções que estejam enquadradas com políticas socioambientais, minimizando o impacto no meio ambiente e contribuindo para a comunidade na qual estamos inseridos.
Nos dedicamos a projetos que inspiram e refletem a nossa solidez. Não construímos apenas edifícios; construímos lares, conexões e futuros brilhantes.