Descubra quais são os critérios usados pelos bancos para aprovar o crédito imobiliário e como planejar seu orçamento para realizar o sonho da casa própria com sua renda.
Comprar um apartamento é o desejo de muitas pessoas que querem ter mais conforto, segurança e qualidade de vida. Mas para realizar esse sonho, é preciso ter uma boa renda e planejamento financeiro, pois o financiamento imobiliário é um compromisso de longo prazo que exige responsabilidade e disciplina. Hoje com a Habras, você vai entender se sua renda é compatível com um financiamento.
O financiamento imobiliário não pode comprometer sua renda
Reprodução / Freepik
Não existe uma renda mínima, mas uma regra de comprometimento
A primeira coisa que você precisa saber é que não existe uma renda mínima fixa para financiar um apartamento. O que existe é uma regra de comprometimento da renda, que é usada pelos bancos para analisar o seu perfil de crédito e definir o valor máximo da parcela que você pode pagar.
Essa regra diz que a parcela do financiamento não pode comprometer mais do que 30% da sua renda bruta mensal. Ou seja, se você ganha R$ 5.000,00 por mês, a parcela não pode ser maior do que R$ 1.500,00. Isso significa que você terá R$ 3.500,00 para pagar as suas outras despesas e manter o seu padrão de vida.
Essa regra é uma forma de proteger tanto o banco quanto o cliente, pois evita que o financiamento se torne uma dívida impagável e que o cliente fique inadimplente e corra o risco de perder o imóvel. Além disso, ela ajuda o cliente a ter uma noção do valor do imóvel que ele pode comprar, de acordo com a sua renda.
Um financiamento efetivo precisa ser compatível com a sua renda
Reprodução / Freepik
Como calcular o valor do imóvel que você pode financiar?
Para saber o valor do imóvel que você pode financiar, você precisa considerar alguns fatores, como:
- Taxa de juros do financiamento: varia de acordo com o banco, o sistema de amortização, o prazo e o tipo de imóvel; você também poderá contar com a Habras para simular um financiamento de forma 100% gratuita.
- Prazo do financiamento: pode ser de até 35 anos, dependendo do banco e da sua idade;
- Entrada: valor que você precisa dar à vista na hora da compra do imóvel, que geralmente é de 20% a 30% do valor total;
- Custo efetivo total (CET) do financiamento: soma de todos os encargos e despesas que incidem sobre o crédito, como seguros, tarifas, impostos e taxas administrativas.
Para facilitar o cálculo, você pode usar um simulador de financiamento online, como o da Caixa Econômica Federal. Basta informar alguns dados, como a sua renda, o valor do imóvel, o prazo e a taxa de juros, e o simulador vai mostrar o valor da parcela, o valor da entrada e o valor total do financiamento.
Por exemplo, suponha que você queira financiar um apartamento de R$ 300.000,00 em 30 anos, com uma taxa de juros de 6,5% ao ano e um CET de 7,2% ao ano. Usando o simulador da Caixa Econômica Federal, você vai descobrir que:
- A parcela inicial será de R$ 1.497,77, o que corresponde a 29,96% da sua renda de R$ 5.000,00;
- A entrada será de R$ 60.000,00, o que corresponde a 20% do valor do imóvel;
- O valor total do financiamento será de R$ 539.197,20, o que corresponde a 1,8 vezes o valor do imóvel.
Isso significa que você tem renda suficiente para financiar esse apartamento, de acordo com a regra dos 30%. Mas lembre-se: esse é apenas um exemplo hipotético, e os valores podem variar de acordo com as condições de cada banco e de cada cliente.
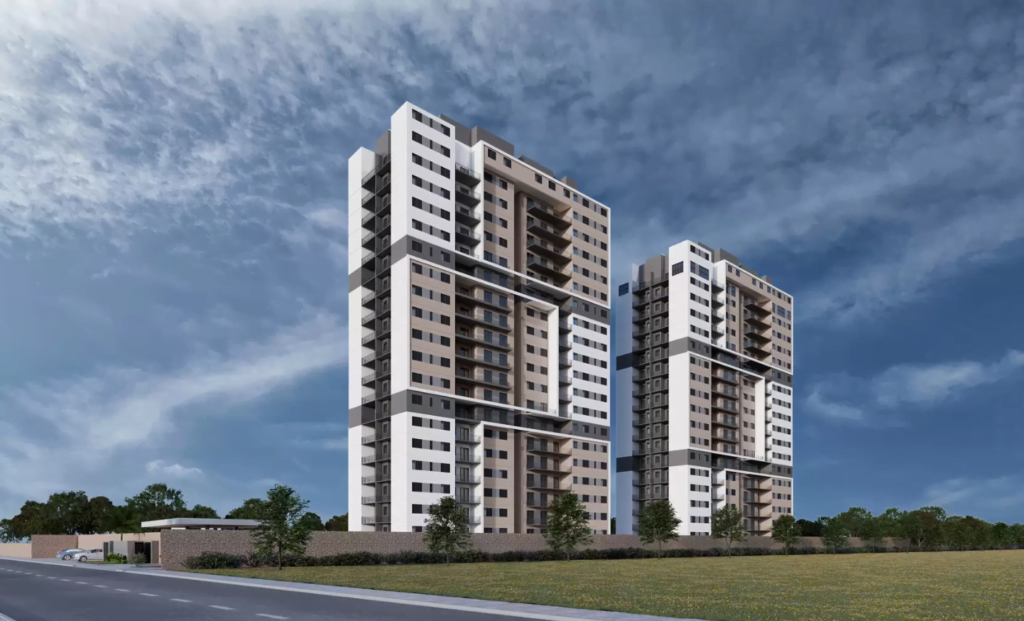
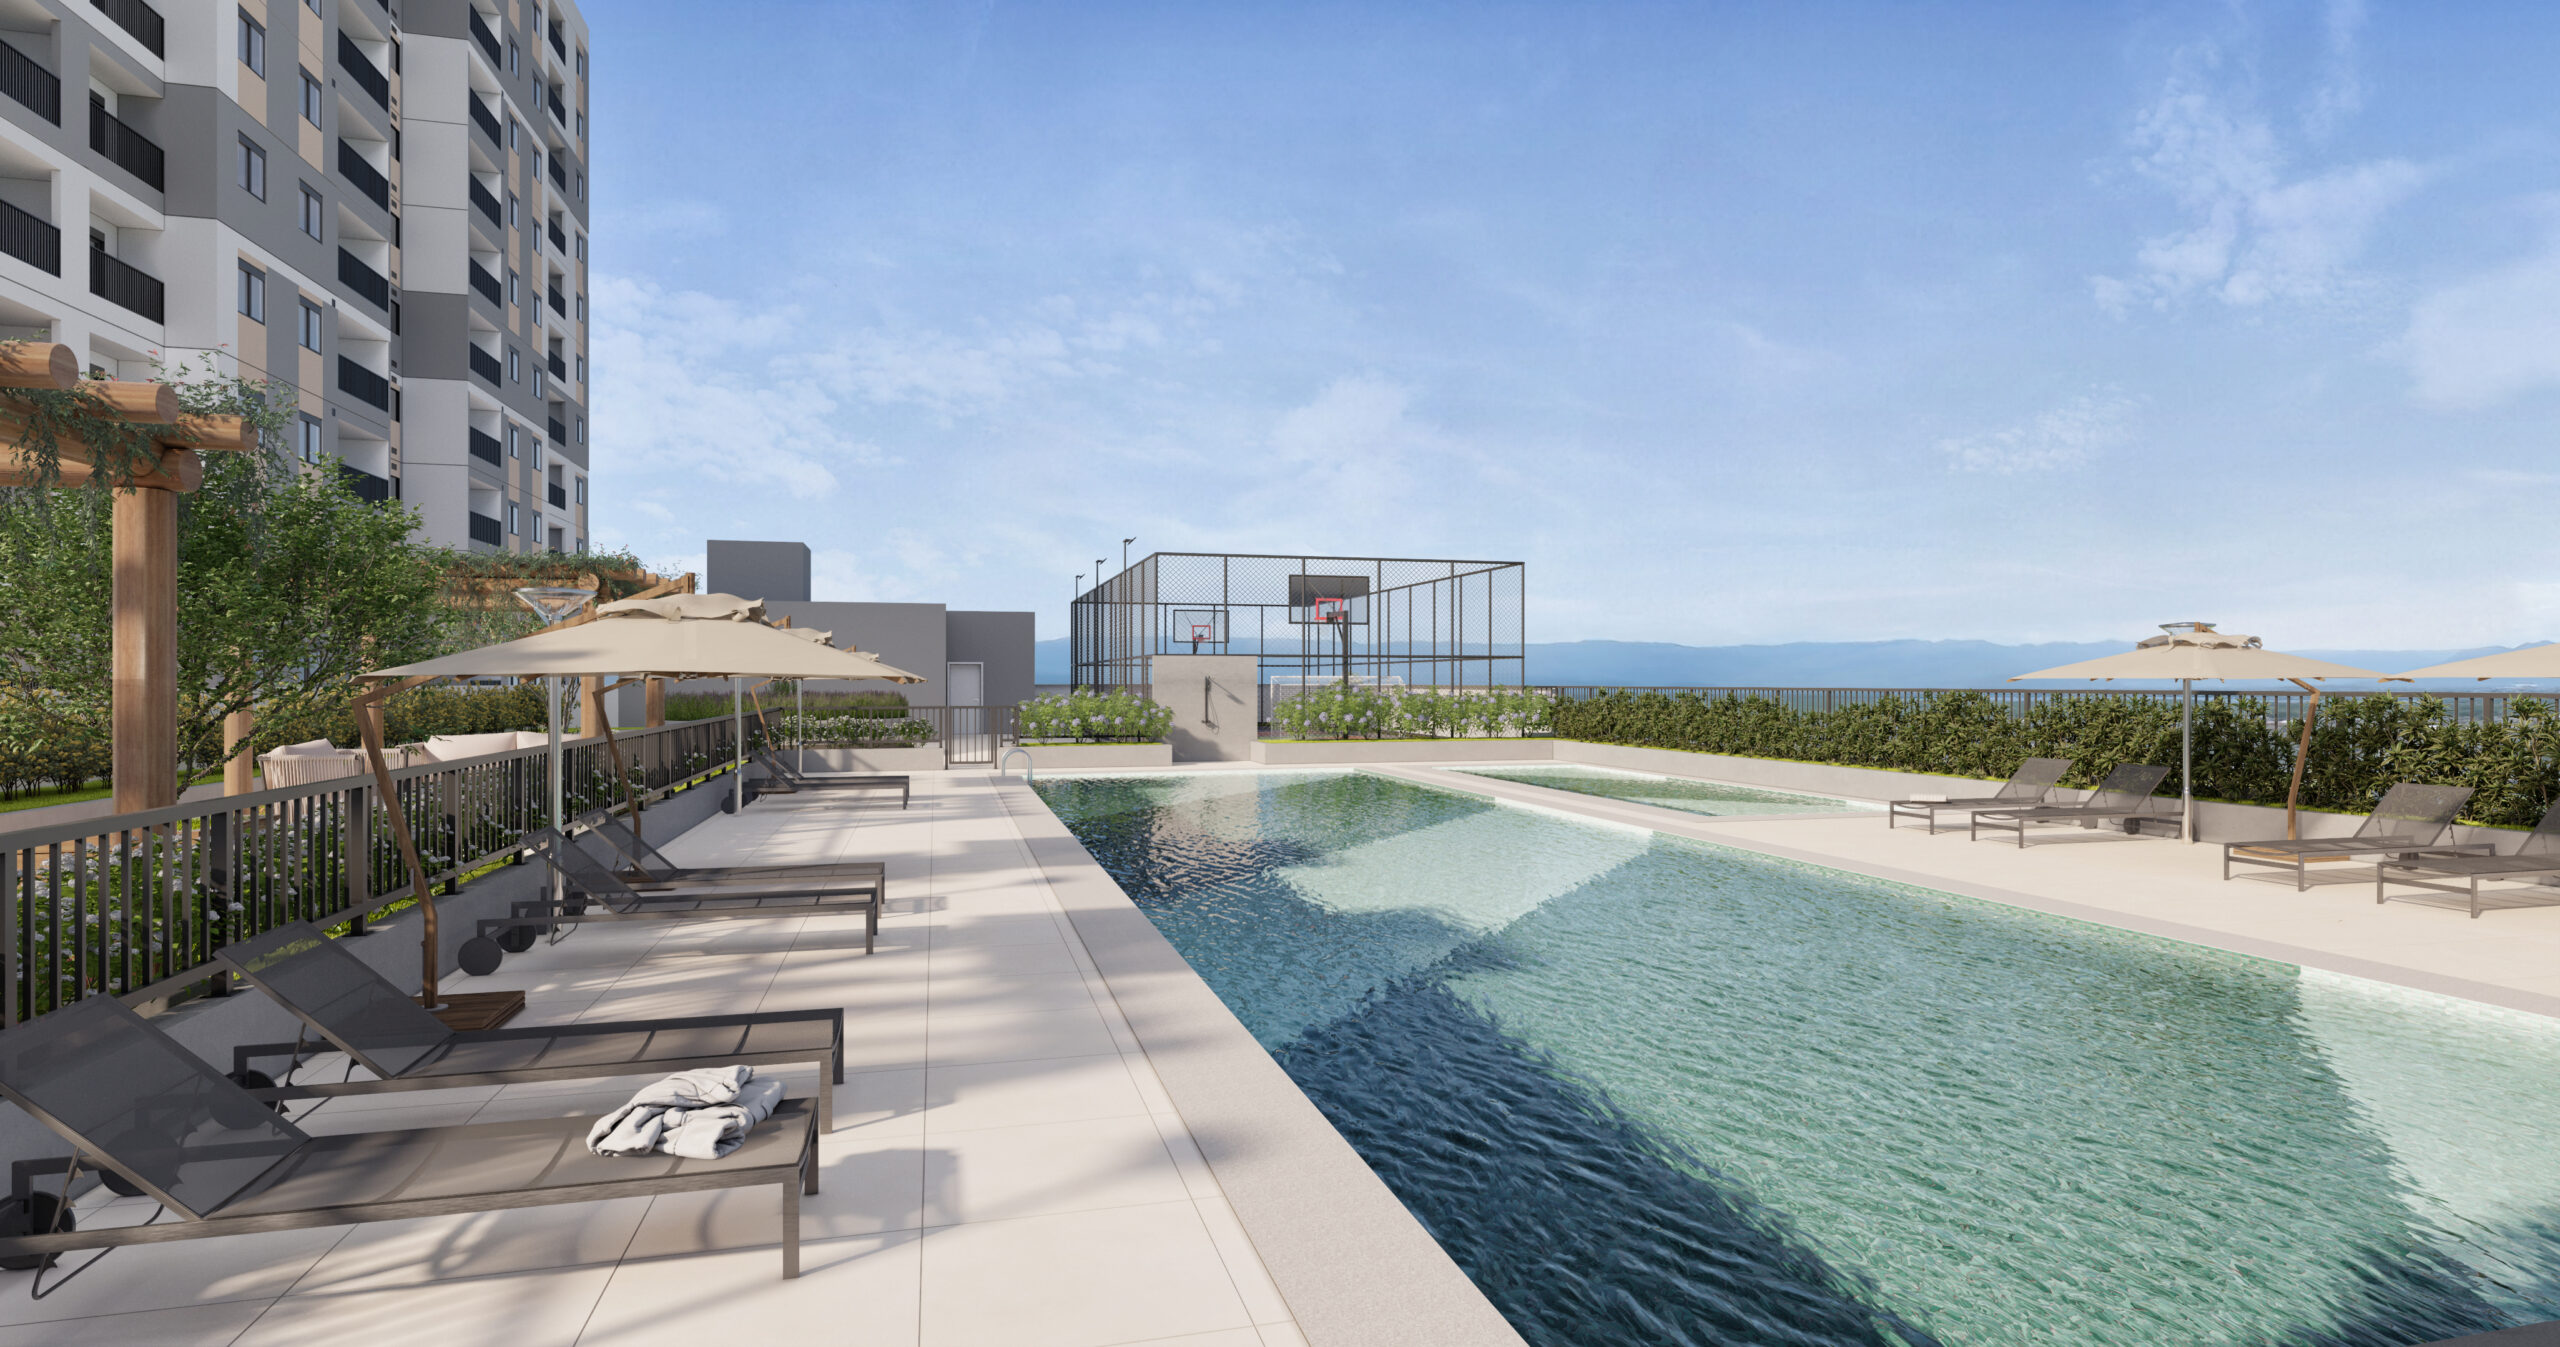
Um financiamento que pode encaixar na sua renda é o Natur Residencial
Como planejar o seu orçamento para financiar um apartamento?
Agora que você já sabe como calcular o valor do imóvel que você pode financiar, é hora de planejar o seu orçamento para realizar o seu sonho da casa própria. Para isso, você precisa seguir alguns passos, como:
- Avalie sua situação financeira atual: fazendo um diagnóstico das suas receitas e despesas, e identificando os seus pontos fortes e fracos;
- Defina seus objetivos e metas: estabelecendo o valor do imóvel que você deseja comprar, o prazo que você pretende financiar e a entrada que você precisa dar;
- Elabore um plano de ação: traçando as estratégias e as ações que você vai adotar para alcançar os seus objetivos e metas, como economizar, investir, aumentar a renda e reduzir as dívidas;
- Acompanhe e controle o seu orçamento: registrando e analisando os seus gastos e receitas, e fazendo os ajustes necessários para manter o equilíbrio financeiro e evitar o endividamento;
- Simule e compare as opções de financiamento: pesquisando as taxas, os prazos e as condições oferecidas pelos diferentes bancos e instituições, e escolhendo a melhor alternativa para o seu perfil e para o seu bolso.
Toda a renda precisa ser colocada na ponta do lápis antes de um financiamento
Reprodução / Freepik
Condições para fazer um financiamento imobiliário
Entender os requisitos para financiamento imobiliário é crucial antes de iniciar o processo. Embora as condições possam variar dependendo da instituição financeira, do tipo de imóvel e do perfil do cliente, existem alguns critérios básicos que são universais.
- Idade e Emancipação: O requerente deve ter 18 anos ou mais.
- Capacidade Civil e Financeira: É necessário ter a capacidade civil e financeira para assumir o compromisso do financiamento.
- Sem Restrições Financeiras: O requerente não deve ter restrições em seu nome ou CPF.
- Sem Financiamentos Imobiliários Ativos: Não se pode ter outro financiamento imobiliário ativo.
- Renda Compatível: A renda do requerente deve ser compatível com o valor das parcelas do financiamento.
- Entrada Mínima: É preciso ter uma entrada mínima, que geralmente varia de 10% a 30% do valor total do imóvel.
O que é necessário para realizar o financiamento?
Agora que você já entendeu como funciona a renda para financiar um imóvel, está na hora de reunir os documentos que farão o sonho acontecer. É crucial ter em mente que os documentos necessários podem variar de acordo com o banco escolhido, o tipo de imóvel desejado e o perfil de quem irá financiar. Entretanto, alguns documentos são essenciais em todos os processos, como:
Documentação Pessoal
É imprescindível apresentar os documentos pessoais, tais como RG e CPF (ou CNH). Além disso, é necessário fornecer comprovante de estado civil, que pode ser certidão de nascimento, casamento ou união estável e o comprovante de residência atualizado, como conta de luz, água ou telefone.
Comprovantes de Renda
A documentação que comprova a renda varia de acordo com a fonte. Para assalariados, é necessário apresentar holerites dos últimos três meses e a carteira de trabalho. Já para autônomos, são exigidos extratos bancários dos últimos três meses e a declaração de imposto de renda. Aposentados ou pensionistas devem providenciar o comprovante do benefício e a declaração de imposto de renda.
Documentação do Imóvel, caso o imóvel seja usado
No que diz respeito à documentação do imóvel, é ter em mãos a ficha de matrícula atualizada, emitida pelo cartório de registro de imóveis. Além disso, a cópia simples do carnê do IPTU do exercício vigente é obrigatória, assim como a certidão negativa de impostos municipais (IPTU/TLP) relacionados ao imóvel. Certidões negativas dos vendedores, abrangendo protestos, execuções fiscais, ações cíveis e criminais, também são requisitos essenciais.
Seguindo esses passos, você vai conseguir se organizar financeiramente e se preparar para financiar o seu apartamento com tranquilidade e segurança. Mas lembre-se: o financiamento é um compromisso de longo prazo, que exige responsabilidade e disciplina. Por isso, não deixe de fazer um planejamento adequado e de acompanhar o seu orçamento periodicamente.
Com o planejamento correto da renda, o financiamento se torna uma ótima escolha
Reprodução / Katemangostar / Freepik
Leia mais:
– Entenda o que é ITBI e como funciona na compra de um imóvel
– Natur Residencial: lançamento com sucesso de vendas em Atibaia
– Tudo sobre o meeting de lançamento do Natur Residencial
Sobre a Habras
Desde a nossa fundação, a Habras consolidou-se como uma incorporadora e construtora especializada em projetos residenciais verticais e horizontais no estado de São Paulo.
O nosso maior ativo são as pessoas. Nosso compromisso com a excelência começa com nossa equipe, que é composta por profissionais altamente qualificados e dedicados.
Acreditamos no impacto transformador de uma habitação de qualidade e, por isso, investimos em equipamentos e ferramentas que garantam mais eficiência e rentabilidade em nossas obras.
Buscamos sempre soluções que estejam enquadradas com políticas socioambientais, minimizando o impacto no meio ambiente e contribuindo para a comunidade na qual estamos inseridos.
Nos dedicamos a projetos que inspiram e refletem a nossa solidez. Não construímos apenas edifícios; construímos lares, conexões e futuros brilhantes.